

Assurance camping-car comparatif : comment choisir la meilleure offre en 2026 ?
 Par Nathalie Moreau · Publié le
Assurance camping-car comparatif : comment choisir la meilleure offre en 2026 ?
Imaginez un road-trip de 15 jours en famille, avec deux vélos fixés à l’arrière et un van aménagé en guise de maison roulante. Tout semble parfait… jusqu’à ce que votre assureur vous rappelle que vos vélos ne sont pas couverts en cas de vol. Ou que votre aménagement fixe nécessite une homologation VASP.
En 2026, les tarifs des assurances camping-car varient du simple au triple : entre 17 € et 50 € par mois, selon la formule (tiers ou tous risques) et la valeur du véhicule. Mais attention : toutes les offres ne se valent pas. Voici ce qu’il faut vérifier avant de signer.
Pourquoi votre assurance auto classique ne couvre pas votre camping-car
Un camping-car n’est pas une voiture. Son usage – longs trajets, stationnement prolongé, équipement intérieur coûteux – en fait un risque spécifique pour les assureurs. Ainsi, une assurance auto standard peut refuser de couvrir certains dommages. Ou appliquer des exclusions tacites.
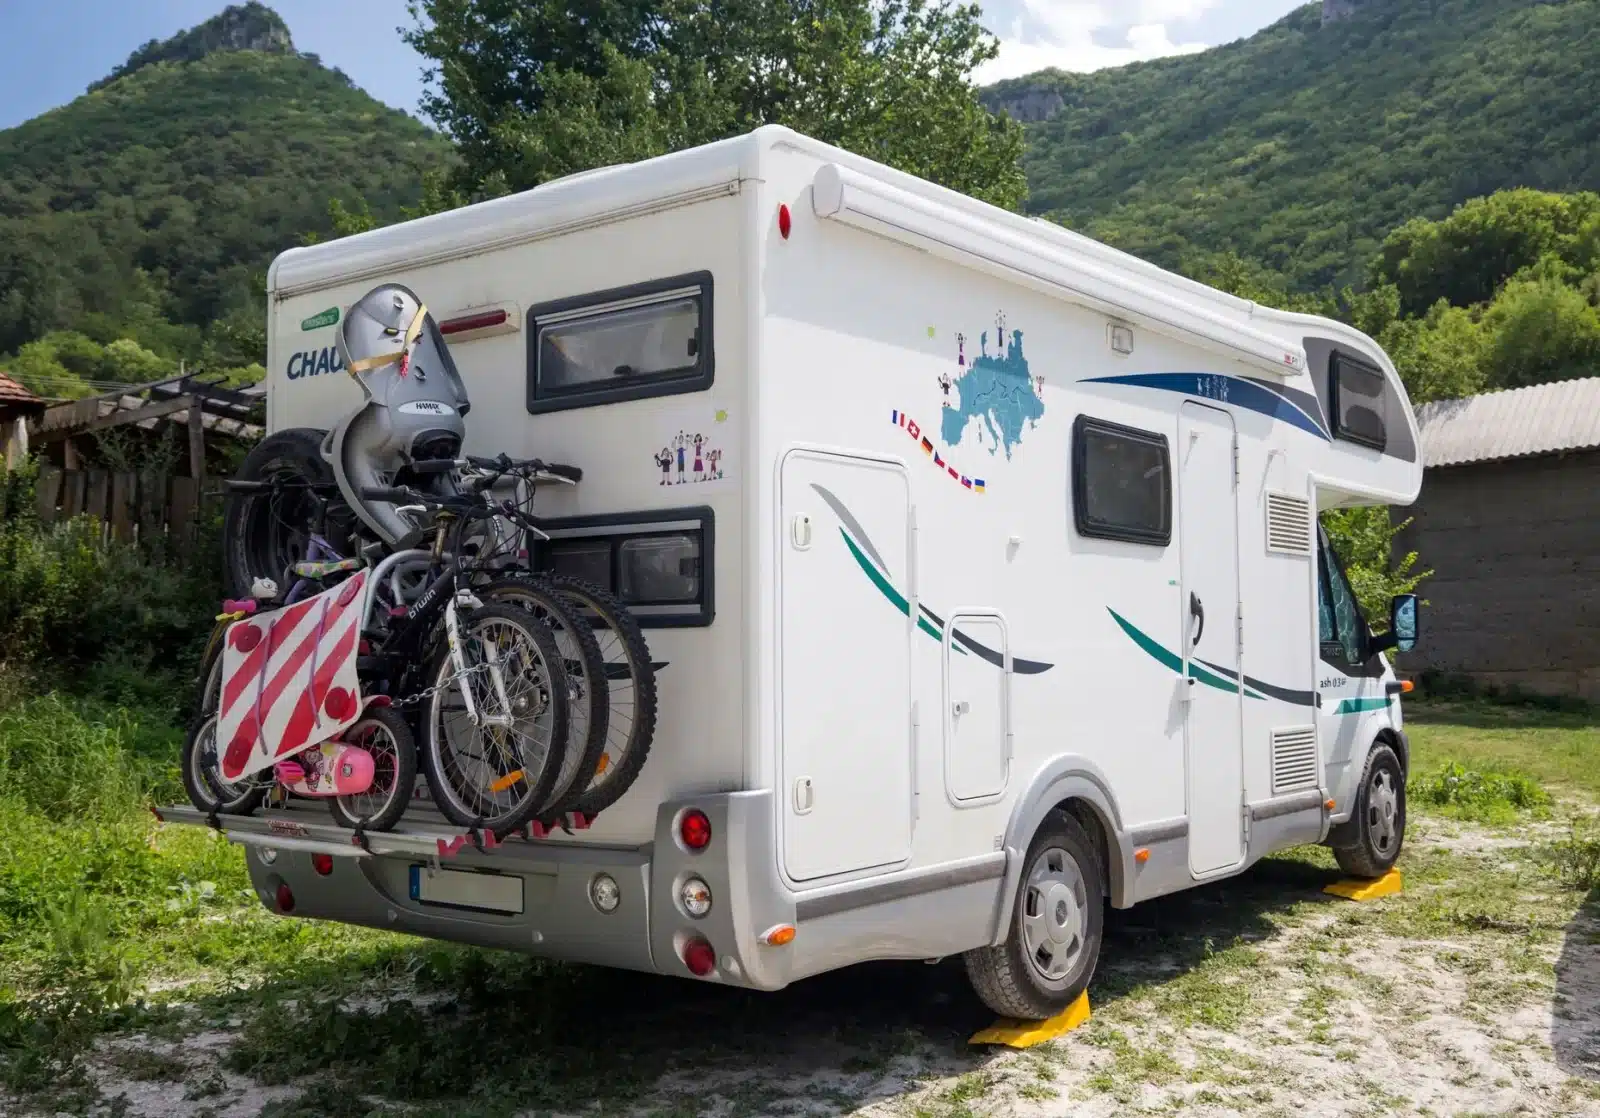
Prenons l’exemple des vélos. Si vous partez en vacances avec deux vélos fixés sur un porte-vélo, sachez que la plupart des contrats auto classiques excluent leur vol. Une extension de garantie est souvent nécessaire. La MAAF et la MAIF le confirment.
Autre cas : un van aménagé sommairement (lit démontable, réchaud mobile) peut échapper à l’homologation VASP. En revanche, si votre aménagement est fixe – cuisine intégrée, banquette convertible –, vous devrez obtenir cette homologation. Sans elle, un sinistre pourrait être refusé.
Enfin, le stationnement en ville pose question. Un camping-car a le droit de stationner comme une voiture. Mais déplier un auvent ou sortir une table sur la voie publique est interdit. Cela relève du « camping sauvage », passible d’une amende. Par conséquent, mieux vaut connaître les règles avant de s’installer pour la nuit.
Tiers ou tous risques : quelle formule choisir selon votre usage ?
Le choix entre une assurance tiers et tous risques dépend de deux critères : l’âge de votre véhicule et votre budget. Pour un camping-car de plus de 10 ans, une formule tiers peut suffire. Surtout si vous roulez peu.
Pour un modèle récent ou haut de gamme, une couverture tous risques est recommandée. Les tarifs ? Entre 200 € et 600 € par an, selon les garanties incluses.
Mais attention aux pièges. Certaines offres affichent des prix attractifs, mais excluent des éléments essentiels. Comme le vol des accessoires (porte-vélo, auvent) ou les dommages causés par un stationnement prolongé. Ainsi, vérifiez les petites lignes avant de signer. Une garantie « vol des vélos » ou « protection juridique » peut faire la différence en cas de litige.
Van aménagé : VASP ou pas VASP ?
L’homologation VASP (Véhicule Automoteur Spécialisé de Personnes) est obligatoire si votre van répond à cinq critères : rangements fixes, table et assises, banquette convertible en lit, cuisine fixe et aménagement inamovible. Si votre aménagement est sommaire – lit démontable, réchaud mobile –, vous pouvez échapper à cette obligation.
Pourquoi cette règle ? Parce qu’un van aménagé de façon permanente change de catégorie aux yeux de la loi. Il n’est plus un simple utilitaire, mais un véhicule de loisirs. Avec des risques spécifiques : incendie, vol, dommages intérieurs. Si vous hésitez, consultez notre guide complet sur l’assurance et la réglementation.
Bonus-malus : comment réduire votre prime d’assurance
Le coefficient bonus-malus (CRM) peut faire varier votre prime du simple au triple. Après 13 ans sans sinistre responsable, vous atteignez le bonus maximal (50 %). Soit une réduction de moitié sur votre tarif.
À l’inverse, un seul sinistre responsable peut faire grimper votre coefficient de 25 %. Pour limiter les hausses, privilégiez les petits sinistres que vous pouvez régler vous-même.
Autre astuce : comparez les offres en ligne. Les comparateurs comme LesFurets ou GoodAssur permettent de trouver des tarifs compétitifs. Mais attention aux garanties cachées. Une offre à 17 €/mois peut sembler attractive. Pourtant, si elle exclut le vol des vélos ou les dommages liés à un stationnement prolongé, elle pourrait vous coûter cher en cas de problème.
Stationnement et camping sauvage : ce que dit la loi
Où stationner son camping-car en ville ?
Un camping-car a le droit de stationner sur la voie publique, comme n’importe quelle voiture. En revanche, camper – c’est-à-dire déployer un auvent, sortir une table ou des chaises – est interdit. Cette distinction est cruciale. Un stationnement abusif peut vous valoir une amende. Tandis qu’un camping sauvage est passible d’une verbalisation plus lourde.
Les arrêtés municipaux interdisant spécifiquement le stationnement des camping-cars sont souvent jugés illégaux. Car discriminatoires. En cas de verbalisation, vous pouvez contester l’amende. Invoquez la jurisprudence (réponse du Sénat à la question écrite n° qSEQ241001232).
Où dormir en toute légalité ?
Pour éviter les problèmes, privilégiez les aires de stationnement dédiées. Ou les campings. Ces solutions offrent plus de sécurité et de services. Comme l’accès à l’eau ou à l’électricité.
Permis et remorques : ce qu’il faut savoir avant de prendre la route
Pour conduire un camping-car, le permis B suffit si son PTAC (Poids Total Autorisé en Charge) ne dépasse pas 3,5 tonnes. Au-delà, un permis C est obligatoire. Si vous tractez une remorque, vérifiez que votre permis B inclut la mention B96. Elle permet de tracter une remorque de plus de 750 kg. Sans dépasser 4 250 kg pour l’ensemble véhicule + remorque.
Ces règles sont essentielles. Un contrôle routier pourrait vous coûter cher si vous dépassez les limites de poids autorisées. Pour en savoir plus, consultez notre article sur les limitations de vitesse et les règles de circulation pour les camping-cars.
Comment bien comparer les offres d’assurance camping-car
Comparer les offres d’assurance camping-car ne se limite pas à regarder le prix. Voici les critères à vérifier :
- Les garanties incluses : vol, incendie, dommages tous accidents, protection juridique.
- Les exclusions : porte-vélo, auvent, vélos, stationnement prolongé.
- Les franchises : montant à votre charge en cas de sinistre.
- Le bonus-malus : coefficient appliqué à votre prime.
- Les services annexes : assistance 24/7, véhicule de remplacement.
Pour vous aider, utilisez un comparateur en ligne. Mais gardez à l’esprit que les offres les moins chères ne sont pas toujours les plus protectrices. Si vous avez un doute, contactez directement les assureurs. Pour obtenir des précisions sur les garanties.
Enfin, si vous envisagez d’acheter un camping-car, vérifiez les règles de stationnement et les limitations de vitesse. Pour cela, consultez notre guide sur le stationnement des camping-cars en ville et celui sur les classes de péage pour les camping-cars.
Questions fréquentes
Faut-il une homologation VASP pour un van aménagé ?
Oui, si votre van répond à 5 critères : rangements fixes, table et assises, banquette convertible en lit, cuisine fixe et aménagement inamovible. Sinon, une simple déclaration à l’assurance suffit.
Mon assurance auto couvre-t-elle mon porte-vélo et mes vélos ?
Non, la plupart des contrats auto standards excluent le vol des vélos fixés sur un porte-vélo. Une extension de garantie est nécessaire pour être couvert.
Puis-je stationner mon camping-car n’importe où en ville ?
Oui, tant que vous respectez les règles de stationnement classiques. En revanche, camper (déplier un auvent, sortir une table) est interdit sur la voie publique.
Quel permis pour conduire un camping-car de plus de 3,5 tonnes ?
Un permis C est obligatoire pour les camping-cars dont le PTAC dépasse 3,5 tonnes. Le permis B suffit en dessous de ce poids.